Polymarket 创始人兼首席执行官沙恩·科普兰(Shayne Coplan)2026年10月7日在新加坡 TOKEN2049 大会的炉边对话上,罕见地直言抨击那种追逐"百倍币"的风气,称之为"一场非理性繁荣加击鼓传花的游戏"。这场加密行业旗舰大会在滨海湾金沙开幕,当天的对话按议程由投资人兼作家巴拉吉·斯里尼瓦桑(Balaji Srinivasan)主持。科普兰认为,预测市场吸引的是另一类交易者:他们想要的是一份挂钩可核验结果的持仓,而不是指望在一文不值的资产崩盘前把它甩给下家。
这番话正值预测平台成交量创下历史高位之际。在截至10月7日的7天里,Polymarket 成交约12.1亿美元,在各预测平台中位列第二;成交居首的是 Kalshi,约为23亿美元,这家美国持牌的事件合约交易所受美国商品期货交易委员会(CFTC)监管,数据由广受关注的链上与交易所数据聚合机构 DefiLlama 汇总。有一点不妨挑明:科普兰执掌着全球最大的区块链预测市场,因此他这套理念本身也是一种推销说辞,一旦投机资金从模因币撤出、转入他平台上架的合约,他便是直接的受益者。
击鼓传花之说
科普兰的措辞描述的是一种"博傻"交易的机理:资产的价值不在于它本身是什么,而在于下一个愿意出更高价的人。"人们以为自己买到了什么东西,其实它一文不值,可他们还是买了,"他说,"要是它能涨到100倍,他们就想在它跌回零之前脱手。"
他的落脚点与其说是道德指责,不如说是对结构的判断。他认为,在一个建立于指数级上行空间之上的市场里,整套策略归根结底就是踩准时点:进场、找到买家、在音乐停下前离场,资产本身无足轻重。
为何"没有指数级上行空间"反而是卖点
科普兰的反向推介,立足于一个乍听像是短板的特性。"在 Polymarket 上,如果你交易这些市场,是没有指数级上行空间的,"他说。一份预测合约会根据所述事件是否发生,结算为1美元或0美元,所以一笔持仓最多值1美元。以40美分买入的合约,最高也只能回报150%,绝不可能翻100倍。
这个上限正是全部论点所在。它用一个有边界、答案可知的问题,取代了模因币那种无上限的彩票式赌局:一场选举结果、一项货币政策决定、一场体育赛事的结果。回报有封顶,虚构的空间同样有封顶,因为合约是按真实发生的事结算,而不是看有没有一个更傻的接盘人及时出现。
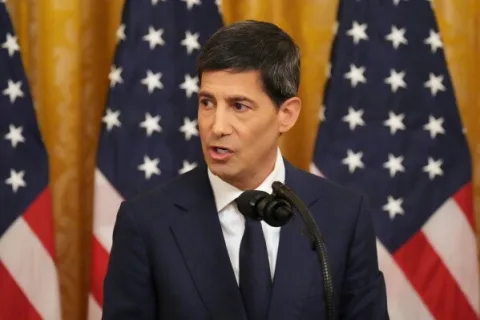
美联储12月的议息会议,正是科普兰所说的那类有边界的问题:利率决定在某一日揭晓,对应一个公布的数字,合约据此结算。它绝无可能支付100倍,其价值也绝不取决于能否找到下一个买家。
成交量究竟落在哪里
支撑这套说辞的数字是真实的,但尚未显现出科普兰所描述的那种资金迁移。Polymarket 7天约12.1亿美元的成交,稳居第二,仍落后于 Kalshi 的23亿美元。这两个数字是各自平台的成交总额,而非同一个市场,两家平台都借着密集的选举与宏观事件日程大幅增长。
这些数字确实说明了一点:规模。预测市场已不再是小众,流经其间的资金体量足够大,以至于投机代币若真的出现一轮外流,也有一个可信的去处可以承接。
一句旧词,记性很长
"非理性繁荣"并非信手拈来。这个说法出自时任美联储主席的艾伦·格林斯潘(Alan Greenspan),他在1996年12月以此质疑飙升的股价估值是否已脱离现实。经济学家罗伯特·希勒(Robert Shiller)后来将它用作一本论述投机泡沫的著作书名,出版之时恰逢网络股狂热见顶。科普兰拈出这个词,等于把模因币这轮周期归入了一脉以同样方式收场的狂热。
作出这一判断的不止他一人。加密风投基金 Dragonfly 的合伙人 Haseeb Qureshi 就提出,加密领域的宽松资金时代已经结束,这一看法与 Coplan 的判断不谋而合:在他们看来,任何代币都能一飞冲天的阶段,已经成为过去,而非尚未到来。
为什么发声者的身份值得留意
这一切并不意味着 Polymarket 是中立的旁观者,诚实的说法本就该挑明这一点。作为最大的区块链预测市场,如果它所主张的论断成真,这家公司将从中获益,正因如此,衡量这套观点应看其本身是否站得住脚,而不是看发声者有多大的分量。
还有更棘手的保留意见。Polymarket 在许多地区受到限制,甚至被完全封锁,因此并非每一位听到这番说法的交易者都能用上这个所谓的「替代选择」。而这些合约是否算得上受监管的金融产品,在多数法律框架下仍未有定论,这恰恰是监管机构仍在厘清的那条界线。
Coplan 的叙述略去的部分
预测市场的诚实程度,取决于它所依据的信息。在流动性稀薄的市场里,掌握了大众尚未知晓信息的交易者,可以在公众反应过来之前先把价格推走,这种信息不对称被研究机构 10x Research 点明为该模式的结构性弱点。合约越清晰,信息更灵通的一方优势就越锋利。
其次是标的本身。以武装冲突走向为内容的合约,与把预测市场标榜为理性公共工具的说法格格不入,也招来了最尖锐的那种道德质疑:给人间的事件标上一个可交易的价格,与预测这些事件并不是一回事。
即便是看似简单的价格合约,比如比特币在某一天是否收于某一价位之上,也显示出预测与短线交易之间的界线有多么微妙。结果是可验证的,满足了 Coplan 的标准,但持有周期却可能以小时计。
这个替代选择正在催生自己的快节奏玩法
这种张力在行业的另一端已经显现。9月,Kalshi 的15分钟黄金合约成交量超过了以太坊:黄金成交约5.42亿笔,以太坊约3.18亿笔;手续费方面,黄金约500万美元,以太坊约260万美元。这些按定义属于事件合约,可一旦窗口压缩到15分钟,「可验证的结果」在表现上就与 Coplan 所警告的短线投机几乎无异。
这才是他在 TOKEN2049 的那番说法真正抛出的问题。这场较量从来不只是模因币对预测市场,而是事件合约究竟能不能继续锚定在以人类时间尺度上真正重要的结果上,还是会压缩成同样分秒必争的翻腾。若是后者,那颗烫手山芋根本没有被扔掉,只是被安上了一个结算日期而已。