Shayne Coplan, fondatore e amministratore delegato di Polymarket, ha sfruttato un intervento informale al TOKEN2049 di Singapore il 7 ottobre 2026 per argomentare in modo insolitamente diretto contro la corsa ai token che promettono rendimenti di 100 volte, definendola "un gioco di esuberanza irrazionale e di patata bollente". Parlando nella giornata di apertura della conferenza di punta del settore crypto al Marina Bay Sands, in una conversazione che il programma indicava come moderata dall'investitore e saggista Balaji Srinivasan, Coplan ha sostenuto che i mercati di previsione attirano un tipo diverso di trader: chi vuole una posizione legata a un esito verificabile, e non la speranza di scaricare un asset senza valore prima che crolli.
Le dichiarazioni arrivano mentre le piattaforme di previsione registrano alcuni dei volumi più alti di sempre. Nei sette giorni fino al 7 ottobre, Polymarket ha scambiato circa 1,21 miliardi di dollari, il secondo totale più ampio tra le piattaforme di previsione, mentre Kalshi, l'exchange statunitense di contratti su eventi regolato dalla Commodity Futures Trading Commission, l'autorità federale sui mercati dei derivati, ha guidato con circa 2,3 miliardi di dollari, secondo i dati raccolti da DefiLlama, aggregatore molto seguito di dati on-chain e di exchange. Vale la pena dirlo con chiarezza: Coplan guida il maggiore mercato di previsione basato su blockchain, quindi la sua filosofia è anche un argomento di vendita, e lui trae un beneficio diretto se il denaro speculativo esce dalle memecoin per confluire nei contratti elencati sulla sua piattaforma.
L'argomento della patata bollente
Il linguaggio di Coplan descrive la meccanica dello scambio del "più sciocco", in cui il valore di un asset non sta in ciò che è, ma nella prossima persona disposta a pagarlo di più. "La gente pensa di comprare qualcosa, è senza valore, ma lo compra", ha detto. "Se può fare 100 volte, vogliono venderlo prima che torni a zero."
Il punto era meno una critica morale che una osservazione strutturale. In un mercato costruito su un rialzo esponenziale, ha sostenuto, l'intera strategia si riduce al tempismo: entrare, trovare un acquirente, uscire prima che la musica si fermi. L'asset in sé è irrilevante.
Perché "nessun rialzo esponenziale" è il punto di forza
La contro-proposta di Coplan si fonda su una caratteristica che all'inizio suona come un difetto. "Su Polymarket, se fai trading su questi mercati, non c'è un rialzo esponenziale", ha detto. Un contratto di previsione si risolve a 1 dollaro oppure a 0 dollari a seconda che l'evento indicato si verifichi, quindi il massimo che una posizione può valere è 1 dollaro. Un contratto acquistato a 40 centesimi può al massimo rendere il 150%, mai 100 volte.
Quel tetto è l'intero argomento. Sostituisce la lotteria senza limiti di una memecoin con una domanda circoscritta la cui risposta è conoscibile: il risultato di un'elezione, una decisione di politica monetaria, l'esito di una partita. Il rendimento è limitato, ma lo è anche la finzione, perché il contratto paga su ciò che è effettivamente accaduto e non sul fatto che arrivi in tempo un acquirente più sciocco.
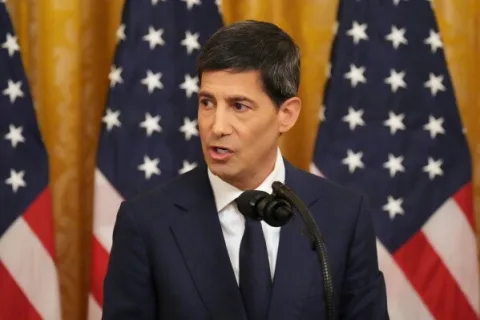
La riunione di dicembre della Federal Reserve statunitense è il tipo di domanda circoscritta che Coplan ha in mente: la decisione sui tassi si risolve a una data, su un numero pubblicato, e il contratto si regola in base ad esso. Non esiste scenario in cui paghi 100 volte, né alcuno in cui il suo valore dipenda dal trovare il prossimo acquirente.
Dove si trova davvero il volume
I numeri dietro la proposta sono reali, ma non mostrano ancora la rotazione che Coplan descrive. Gli 1,21 miliardi di dollari di Polymarket in sette giorni la mantengono saldamente al secondo posto dietro i 2,3 miliardi di Kalshi. Le due cifre sono totali distinti delle due piattaforme e non un unico mercato, ed entrambe sono cresciute bruscamente sulla spinta di un fitto calendario di elezioni e dati macroeconomici.
Ciò che le cifre stabiliscono è la scala: i mercati di previsione non sono più una nicchia, e il capitale che vi transita è abbastanza ampio perché un'eventuale migrazione in uscita dai token speculativi, se ci fosse, avrebbe un approdo credibile.
Una vecchia espressione con una lunga memoria
"Esuberanza irrazionale" non è un prestito casuale. L'espressione appartiene ad Alan Greenspan, allora presidente della Federal Reserve statunitense, che la usò nel dicembre 1996 per chiedersi se le quotazioni azionarie in forte ascesa si fossero staccate dalla realtà. L'economista Robert Shiller ne fece poi il titolo di un libro sulle bolle speculative, pubblicato proprio mentre la mania delle dot-com toccava il culmine. Richiamandola, Coplan ha collocato il ciclo delle memecoin in una stirpe di manie finite tutte allo stesso modo.
Non è l'unico a leggere così il momento. Haseeb Qureshi, partner del fondo di venture capital cripto Dragonfly, ha sostenuto che l'era del denaro facile nel settore cripto è finita, una lettura che si sposa con quella di Coplan: la fase in cui qualunque token poteva impennarsi è, secondo questa tesi, alle spalle del mercato e non davanti a esso.
Perché conta chi porta il messaggio
Nulla di tutto questo fa di Polymarket un osservatore neutrale, e la versione onesta della vicenda lo riconosce. In quanto maggiore mercato di previsione basato su blockchain, l'azienda ha tutto da guadagnare se l'argomento che sta avanzando si rivelasse fondato, il che è una ragione per soppesare la tesi nel merito e non sull'autorità di chi la espone.
Ci sono riserve ancora più pesanti. L'accesso a Polymarket è limitato o del tutto bloccato in molte giurisdizioni, quindi l'«alternativa» non è disponibile per ogni trader che ne ascolta il messaggio. E se questi contratti vadano considerati o meno un prodotto finanziario regolamentato resta una questione irrisolta nella maggior parte degli ordinamenti, che è esattamente la linea che le autorità di vigilanza stanno ancora tracciando.
Le parti che il racconto di Coplan tralascia
Un mercato di previsione è onesto solo quanto lo sono le sue informazioni. Nei mercati sottili, a bassa liquidità, un trader che sa qualcosa che la folla ignora può muovere un prezzo prima che il pubblico se ne accorga, una forma di asimmetria informativa che la società di ricerca 10x Research ha indicato come debolezza strutturale del modello. Più il contratto è pulito, più è netto il vantaggio per chi è meglio informato.
Poi c'è la questione del tema. I contratti sull'andamento dei conflitti armati convivono a fatica con la rappresentazione dei mercati di previsione come sobri strumenti civici, e attirano la versione più tagliente dell'obiezione etica: mettere un prezzo negoziabile su vicende umane non equivale a prevederle.
Anche un contratto di prezzo apparentemente semplice, come quello su se Bitcoin chiuderà sopra un certo livello in un dato giorno, mostra quanto sia sottile la linea tra una previsione e un'operazione di breve termine. L'esito è verificabile, il che soddisfa il criterio di Coplan, ma il periodo di detenzione può misurarsi in ore.
L'alternativa sta facendo crescere il suo gioco veloce
Quella tensione è già visibile all'altro capo del settore. A settembre i contratti sull'oro a 15 minuti di Kalshi hanno raccolto più attività di Ether, con circa 542 milioni di scambi sull'oro contro circa 318 milioni su Ethereum, e circa 5 milioni di dollari di commissioni contro 2,6 milioni. Sono contratti su eventi per definizione, eppure una finestra di 15 minuti trasforma un «esito verificabile» in qualcosa che si comporta molto come la speculazione di breve termine da cui Coplan metteva in guardia.
È questa la vera domanda che apre il suo intervento al TOKEN2049. Il confronto non è mai stato semplicemente memecoin contro mercati di previsione. È se i contratti su eventi restino ancorati a esiti che contano su una scala temporale umana, oppure si comprimano nello stesso andirivieni minuto per minuto, nel qual caso la patata bollente non è stata affatto messa da parte. Le è solo stata assegnata una data di risoluzione.